top of page

營所稅重點解析|
為企業打造合規申報架構
本篇為公司負責人與財務人員量身打造的快速總整理。
我們將繁瑣的稅務法規轉化為易懂的實務指南,協助您在忙碌之餘也能精準掌握申報時程與節稅核心重點。
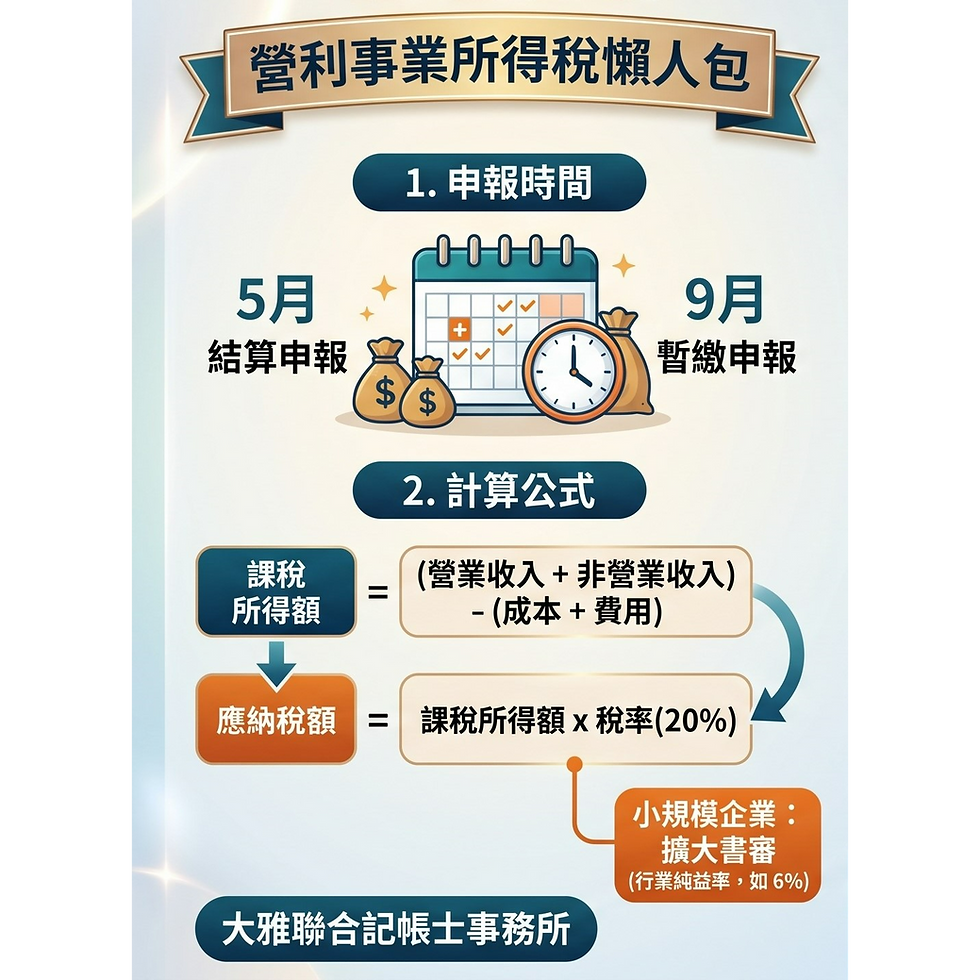
2. 營所稅怎麼算?
📌 基本規定
• 稅率:一般公司行號營所稅稅率為 20%
• 免稅門檻:全年課稅所得額在 12 萬元以下免徵營所稅
🧮 計算公式
▶ 一般課稅所得額
=營業收入總額 - 營業成本 - 營業費用 + 非營業收入 - 非營業損失
▶ 書審課稅所得額
=(營業收入總額 + 非營業收入) × 行業純益率
▶ 應納稅額
= 課稅所得額 × 稅率(20%)
1. 法源與申報週期
📌 申報時程與法源
• 法源依據:《所得稅法》及《營利事業所得稅查核準則》
• 結算申報:每年 5/1 - 5/31(申報上一年度所得)
• 暫繳申報:每年 9/1 - 9/30(預繳當年度半數稅額)
• 各類扣繳:每年 1/1 - 1/31(申報各類所得扣繳憑單)
💡 申報對象與注意事項
• 適用對象:公司、行號、獨資與合夥事業。
• 虧損提醒:無營收或虧損,依法仍須完成申報。
• 逾期風險:逾期申報將產生滯報金或怠報金。
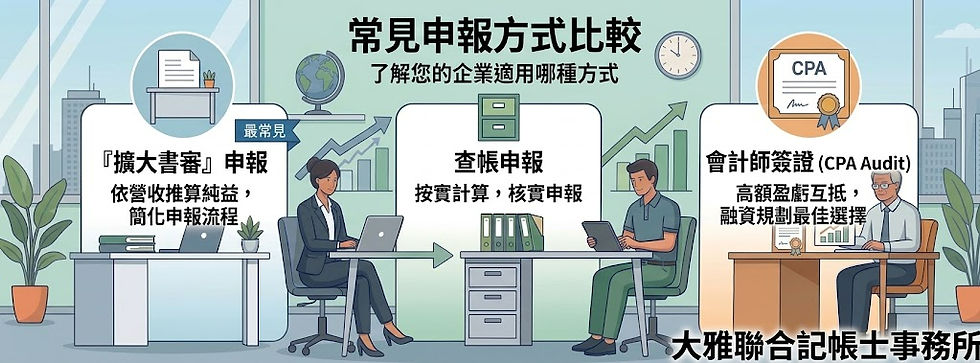
營所稅費用的 3 大報支原則
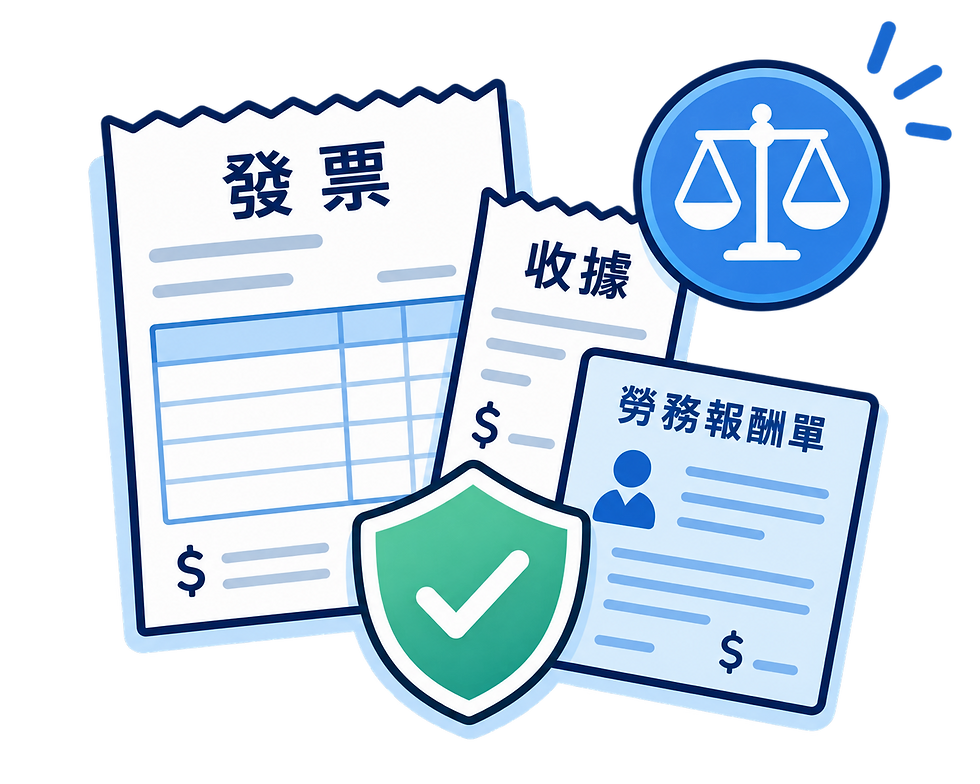
憑證要合法
所有成本與費用均須取得發票、收據、勞務報酬單等法定憑證,確保申報基礎受法律保護。
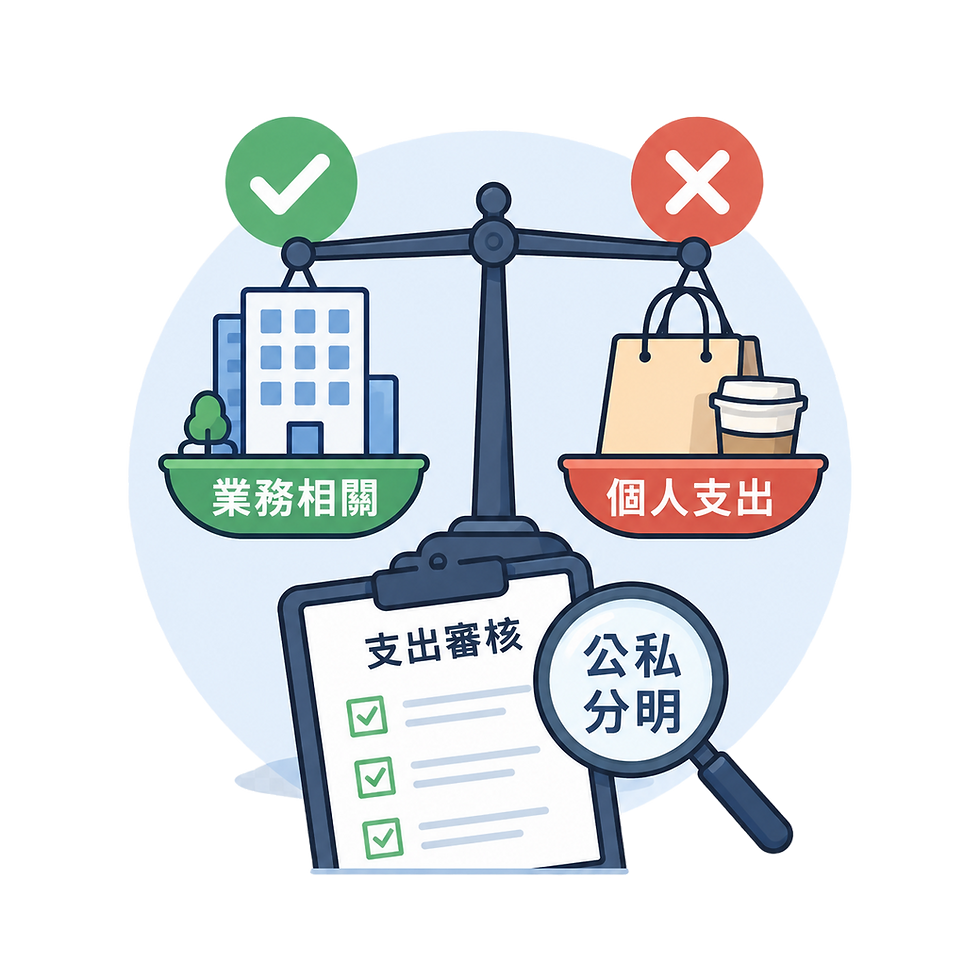
與業務相關
支出必須是經營業務所必需,個人或私用開銷不可列為公司費用,需嚴格區分公私用途。
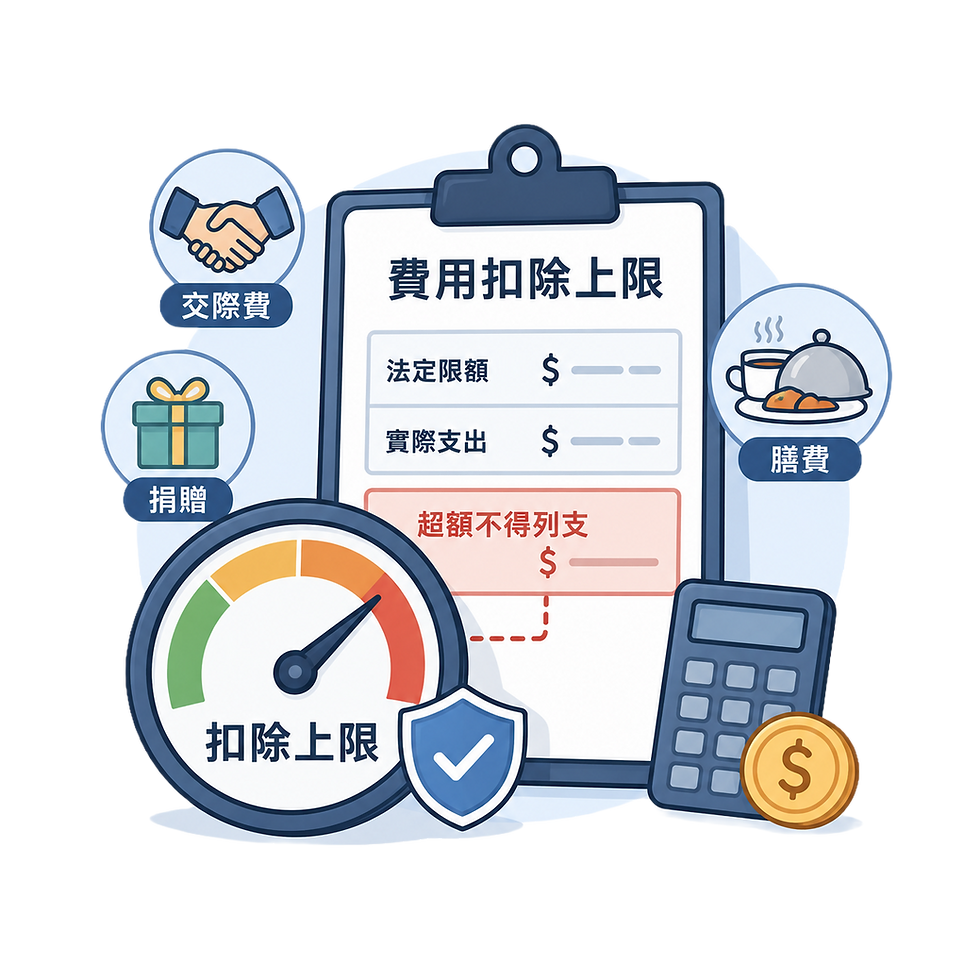
符合限額規定
部分費用(如交際費、捐贈、膳費等)在稅法上有明確的扣除上限,超額部分不得列支。
大雅營所稅服務亮點
01
前期憑證健康診斷
結算前預先梳理全年度進銷項憑證,即時補正帳務瑕疵。
02
稅務指標合規檢視
比對行業常態與歷史帳務數據,主動協助企業排查潛在異常。
03
最適申報模式建議
依據企業實際營運規模與帳載完整度,評估最合宜的申報策略。
04
申報資料妥善歸檔
完整整理申報書與繳款憑證,提供企業清晰有序的財務留存檔。
bottom of page